
節約アプリを入れて、外食を減らして、コーヒーも自分で淹れるようにした。
それなのに、月末になると口座の残高は思ったほど増えていない。
ここ、わりと大事です。
知識として理解するだけではなく、日常の感覚に落とす必要があります。
そんな経験、一度はありませんか?
「自分の意志が弱いのかな」「やっぱりもっと収入を増やすしかないのかな」と感じてしまいがちです。
でも、少し立ち止まって考えてみてください。
問題は「入口を絞ること」ではなく、「どこかに穴が空いていること」かもしれません。
1. バケツに水を注ぎ続けても、穴が空いていたら貯まらない
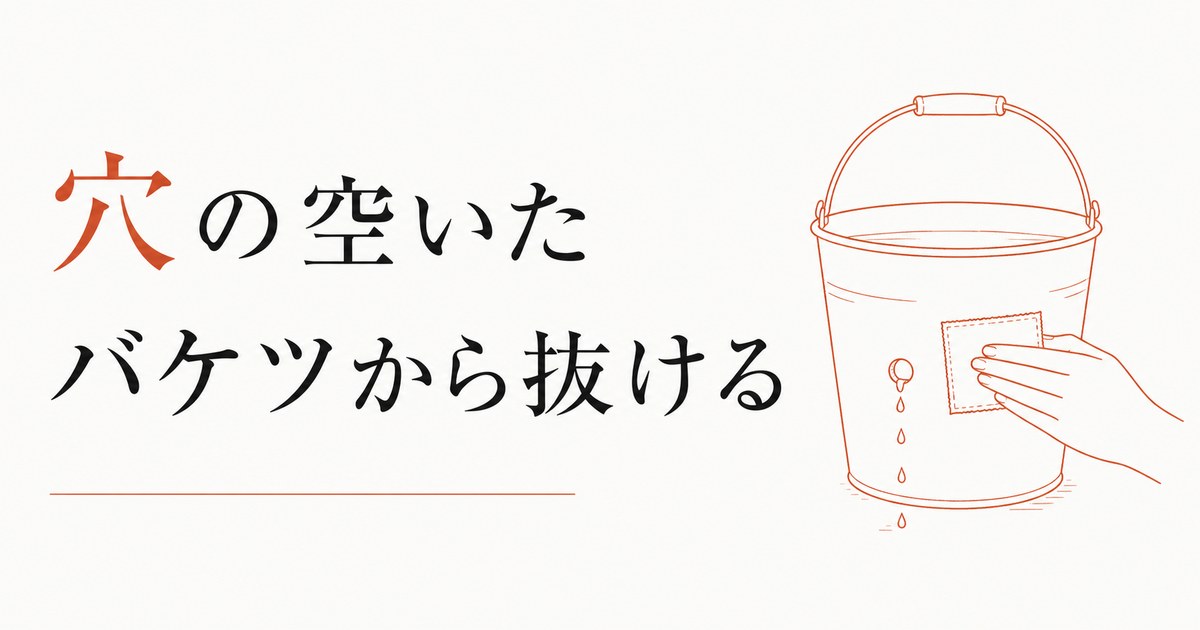
お金の流れを「バケツに水を貯める」イメージで考えてみましょう。
収入が「注ぐ水」、支出が「使う水」です。
節約というのは「注ぐ量を増やす」か「使う量を減らす」アプローチです。
でも、バケツの底や側面に穴が空いていたら、どれだけ頑張っても水は漏れていきます。
この「穴」とは何ですか?
たとえば、こんなものが挙げられます。
- なんとなく続いているサブスクリプション
- 気づいたら積み上がっているクレジットカードの分割払い
- 断れなくて出席している飲み会や贈り物の出費
- 「セール品だから」と買ってしまう、本当は必要でないもの
- 感情的になったときの衝動買いや食費の増加
(ここを飛ばすと、また同じ場所でつまずきやすいです)
どれも「意志が弱い」せいではありません。
仕組みとして穴が空いている状態なのです。
まずそれを認識することが、最初の一歩です。
2. 節約より先に「漏れている場所」を特定する
効果的な方法は、支出を「削る」前に「見える化」することです。
家計簿アプリでも、スプレッドシートでも構いません。
ポイントは、カテゴリ分けよりも「これは意識して選んだ支出か?」という問いを立てることです。
意識して選んでいた支出なら、それはあなたの価値観に沿ったお金の使い方です。
問題ありません。
一方、「なんとなく払っている」「気づいたら引き落とされていた」という支出が、バケツの穴になっていることが多いです。
具体的なステップとして、こんな流れが有効です。
- 直近3ヶ月の銀行明細・カード明細をまとめて確認する
- 「覚えがない」「理由が思い出せない」支出に印をつける
- 印をつけた支出の合計額を出す(意外な大きさに驚くはずです)
- その中で「今後も続けたいもの」だけを残し、あとは解約・見直しを検討する
節約とは「我慢すること」ではありません。
「自分が本当に望む使い方」と「そうでない使い方」を仕分けるプロセスです。
3. お金が貯まらない人に共通する「3つの穴のパターン」
多くの人のお金の「穴」を見ていくと、大きく3つのパターンに収まることが多いです。
パターン1:境界線の穴(断れない・断りにくい)
「誘われたら断れない」「頼まれたらNOと言えない」タイプです。人間関係に関わるお金が積み上がりやすく、本人も「仕方ない」と感じてしまいがちです。でもこれは性格の問題ではなく、境界線の設定スキルの問題です。
パターン2:感情の穴(ストレス発散型の消費)
疲れたとき、落ち込んだとき、イライラしたとき。感情のバロメーターがお金の出方と連動しているタイプです。「つい買ってしまった」が後から後悔に変わるのが特徴です。
パターン3:認識の穴(把握できていない)
分割払いやリボ払い、年払いの契約など、「今払っている」という実感が薄いまま積み上がっているパターンです。現実の支出と自分の感覚がズレているため、節約しているつもりでも総量が減らないことがあります。
どのパターンが「自分の穴」に近いか、ちょっと考えてみてください。
4. 「穴を塞いだ後」に初めて、節約が効いてくる
穴を見つけて塞ぐと、面白いことが起きます。
節約の努力が「ちゃんと残る」ようになります。
同じ収入、同じ意識レベルでも、漏れが止まるだけでお金の動きが変わります。
外食を減らさなくても、コーヒーを我慢しなくても、貯まり始める人がいます。
逆に、どれだけ節約しても穴が残っている人は、なかなか結果が出ません。
順序が大切です。
①穴の特定 → ②穴を塞ぐ → ③入口を最適化(節約・収入増)という流れが、最もシンプルで効果が出やすいアプローチです。
「意志力で乗り越える」より、「仕組みを変える」のが長続きのコツです。
たとえば、サブスクの見直しは一度やれば永続的に効きます。
衝動買いを減らすために「48時間ルール(欲しいと思っても2日後に改めて判断する)」を設けるのも、仕組み化の一例です。
で、ここで心理占星術の話を少しだけさせてください。
急に神秘の話へ飛びたいわけではなく、悩みの奥にある動機と時期を読むためです。
心理占星術から見ると。あなたのバケツの穴には「天体の配置」が関係しているかもしれない
ここからは少し視点を変えて、心理占星術の話をさせてください。
「節約しても貯まらない」という現象、実はホロスコープの中に構造的なヒントが隠れていることがあります。
これは「あなたが悪い」という話では全くなく、生まれ持ったお金との関係パターンが、そもそもその人の星に刻まれているという話です。
心理占星術では、2室(第2ハウス)が「自分で生み出すお金・自己価値・稼ぐ力」を示します。
ノエル・ティル流の心理占星術では、この2室は単なる「財産の場所」ではなく、「自分の価値をどう感じているか」と直結していると捉えます。
たとえば、海王星(Neptune)が2室や関連するハウスに影響を与えている場合、お金の境界線が溶けやすくなります。
海王星は「幻想・曖昧さ・境界の溶解」を象徴する天体です。
お金の管理が何となく掴みにくかったり、気づいたら消えていたり、人のためについ使い過ぎてしまったりするパターンが出やすくなります。
これがまさに「認識の穴」や「境界線の穴」の土台になります。
また、8室(第8ハウス)は「他者との共有財産・負債・ローン・見えないところでお金が動く」領域です。
8室に重い配置がある場合、目に見えない形でお金が出ていきやすい。
つまり、意識しにくい支出が積み上がりやすい構造を持っていることがあります。
土星(Saturn)が2室を通過するトランジット期(約2〜3年)は、「お金の引き締め・価値観の再定義期」と言われます。
この時期、節約を意識しはじめる人が多いのですが、同時に「穴を見つけて塞ぐ」作業に最も適した時期でもあります。
土星は厳しいけれど、確かな構造を作ってくれる天体です。
逆に、木星(Jupiter)が2室を通過するタイミングは収入が増えやすい拡大期です。
ただし、木星は「拡大」の天体でもあるため、支出も同時に膨らみやすい。
穴が空いたままだと、増えた分だけ漏れてしまうことも珍しくありません。
こうした天体の配置は、特定の個人だけの話ではありません。
人類共通のパターンとして、何千年もの観察から体系化されてきたものです。
「どうして自分だけこうなんだろう」と孤独に感じている人も、同じ配置を持つ人は世界中に何百万人もいます。
あなただけの問題ではないのです。
自分のホロスコープを見たとき、「2室に何があるか」「海王星・土星・木星がどう関わっているか」を確認してみると、お金との関係パターンに新しい視点が生まれます。
それが自己理解の入口になります。
自分のホロスコープから「お金との関係パターン」を読み解くには、まず自分のアーキタイプを知ることが近道です。
心理占星術を使ってお金の流れ・エネルギーの回路を深く読み解きたい方は、こちらもご覧ください。




コメントを残す